โดย JASMINS
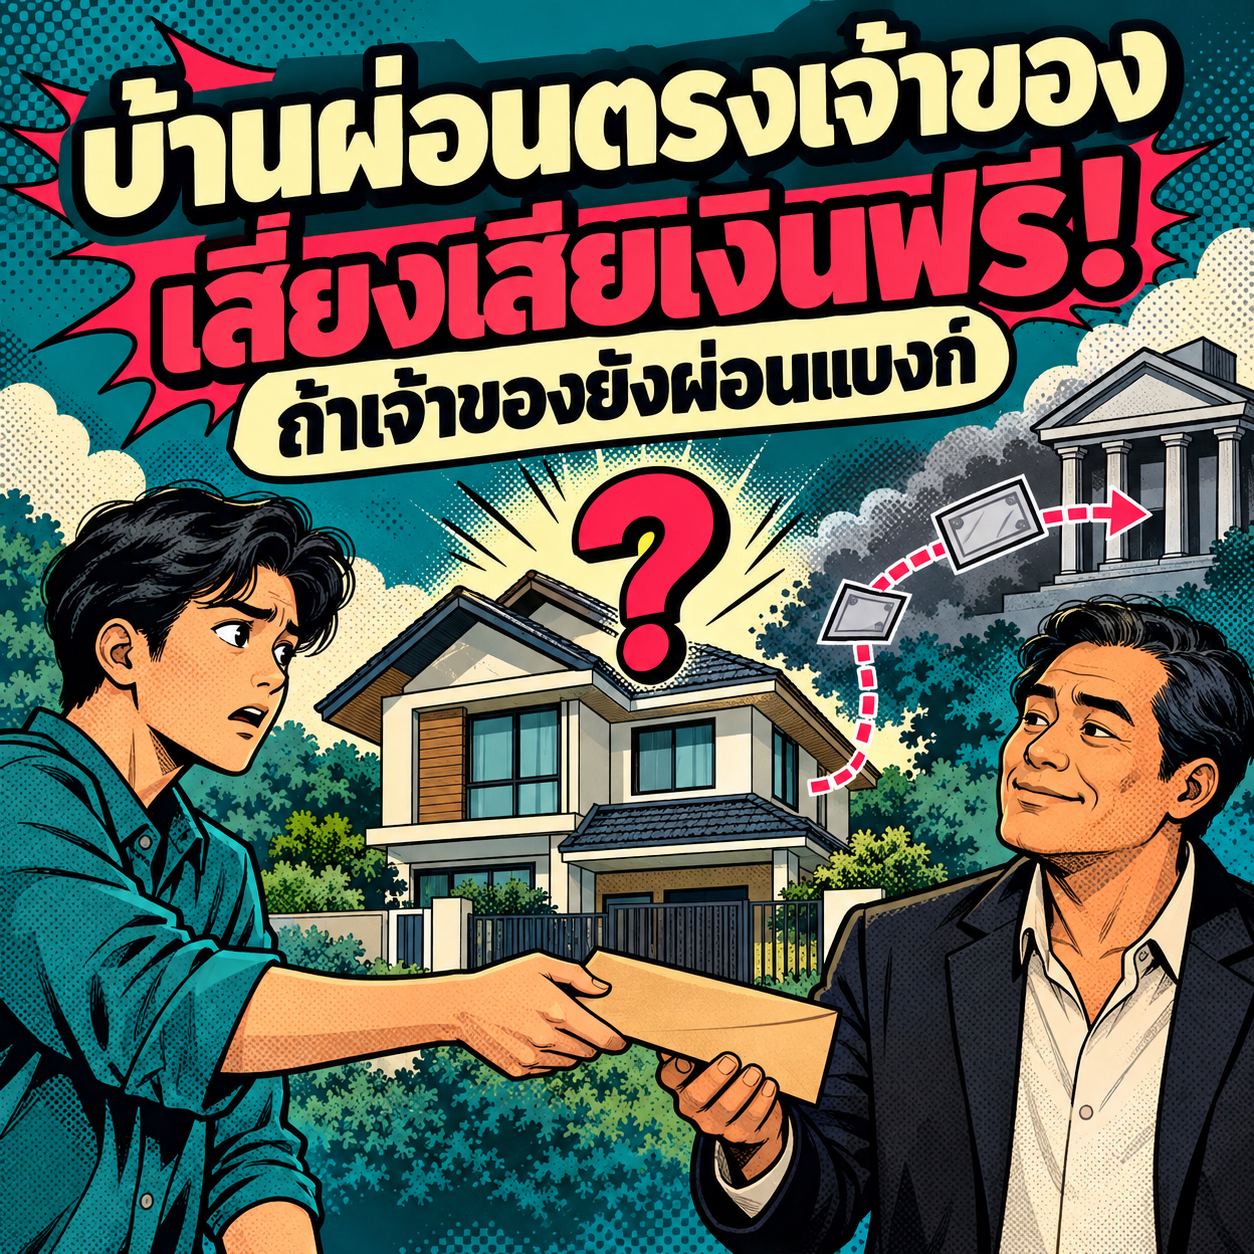
👉 “บ้านผ่อนตรงเจ้าของ = เสี่ยงเสียเงินฟรี!”
“ถ้าเจ้าของยังผ่อนแบงก์ ❌”
✅💣ความน่ากลัวของ “บ้านผ่อนตรงเจ้าของที่ยังผ่อนแบ้งค์”
1. ❌ เจ้าของยังไม่ได้เป็นเจ้าของเต็มตัว
“บ้านยังติดจำนองกับธนาคาร หมายความว่า กรรมสิทธิ์
ยังเป็นของธนาคาร เจ้าของบ้านมีเพียงสิทธิในการครอบครอง”
และผ่อนต่อเท่านั้น
👉 ถ้าเจ้าของหยุดผ่อนเมื่อใด ธนาคารมีสิทธิ์ยึดบ้านกลับได้เลย
แม้ผู้ซื้อจะจ่ายผ่อนตรงกับเจ้าของมาตลอด ก็ “เสียสิทธิ์ทั้งหมด”
2. ❌ ⚠️ ไม่มีหลักประกันกรรมสิทธิ์ให้ผู้ซื้อ
“ผู้ซื้อไม่มีชื่อในโฉนดระหว่างผ่อน → ไม่มีเอกสารคุ้มครองสิทธิ์
ทางกฎหมาย แม้จะทำ “สัญญาจะซื้อจะขาย” ”
ก็อาจไม่เพียงพอถ้าเจ้าของผิดนัด
หากเจ้าของเอาโฉนดไปจำนองเพิ่ม หรือขายต่อคนอื่น
→ ผู้ซื้อไม่สามารถ ป้องกันได้
3. ❌💥 เสี่ยงถูกยึดโดยไม่รู้ตัว
เจ้าของคนเดิมผ่อนกับธนาคารไม่ตรง ธนาคารฟ้องยึดบ้าน
ผู้ซื้อที่ผ่อนให้เจ้าของทุกเดือนอาจไม่รู้เลยว่าธนาคารเริ่มฟ้องแล้ว
👉 สุดท้ายบ้านโดนขายทอดตลาดโดยที่ผู้ซื้อ “หมดสิทธิ์ทั้งหมด”
4. ❌💰 การผ่อนตรงไม่ถูกนับเครดิต
การผ่อนตรงเจ้าของ ไม่ถูกบันทึกในเครดิตบูโร
→ ต่อให้ผ่อนดีแค่ไหน ก็ไม่ได้เครดิตไปใช้ยื่นสินเชื่อในอนาคต
5. ❌⚖️ สัญญาส่วนใหญ่ไม่คุ้มครองผู้ซื้อ
“สัญญาผ่อนตรงที่เจ้าของทำเอง มักไม่มีเงื่อนไขคุ้มครอง
กรณีเจ้าของผิดสัญญา”
“หากไม่ได้ทำ “สัญญาจดทะเบียนต่อหน้าเจ้าหน้าที่ที่ดิน”
ก็ฟ้องเรียกสิทธิ์ได้ยากมาก”
6. 🧾 ภาษี–ค่าโอน–ดอกเบี้ย ไม่โปร่งใส
“ไม่รู้ว่าเจ้าของคิดดอกเบี้ยเท่าไหร่ และบวกราคาขายเพิ่มจาก
ยอดธนาคารเท่าไหร่ ”
และไม่มีใบเสร็จรับเงินอย่างเป็นทางการ
→ เสี่ยงเวลาต้องใช้หลักฐานทางภาษีหรือศาล